


ROIC経営の実現に向けたポイント―導入を阻む課題と乗り越え方
- 公開日:
- 最終更新日:
執筆者:寺村 航(東京みなと会計合同会社 代表社員 公認会計士 税理士)
ROIC経営の実現に向けたポイント――導入を阻む課題と乗り越え方
「中期経営計画でROIC目標を掲げたものの、現場で数字を運用するところでつまずいている」
–上場企業の経理・経営企画の現場では、こうした声を耳にする機会が増えてきました。
東京証券取引所によるPBR改善要請、経済産業省「事業再編実務指針」の浸透、有価証券報告書での資本コストの言及。資本収益性を意識した経営は、一部の先進企業に限られた話ではなくなっています。ROICを実績値や目標値として開示する企業も増えており、開示の裾野は広がりつつあります。
計算式そのものは単純な指標です。それでも運用段階で立ち止まる企業は少なくありません。今回はその背景を確認したうえで、導入を阻む課題と、実現に向けたポイントを解説します。

なぜ今、日本企業に「ROIC経営」が求められているのか
ROICとは
ROIC(Return on Invested Capital:投下資本利益率)は、税引後営業利益を投下資本(有利子負債+株主資本)で割って算出する指標です。利益額の絶対量ではなく、調達した資金に対してどれだけ効率よく利益を生み出したかを示す、いわば資本効率の通信簿です。
ROICが資本コスト(WACC)を上回っていれば、その事業は資金提供者の期待を超える価値を生んでいます。逆にWACCを下回る事業は、外部の期待を満たせていない。それがROICの示す評価です。
□ROIC = 税引後営業利益 ÷ 投下資本(有利子負債 + 株主資本)
| ポイント | 利益額の「絶対量」ではなく、投下資金に対する「稼ぐ力の効率」を示す通信簿 |
|---|---|
| 評価基準 | ROIC > WACC(加重平均資本コスト):資金提供者の期待を超える価値を創造している状態 ROIC < WACC:外部の期待を満たせていない状態 |
求められる背景
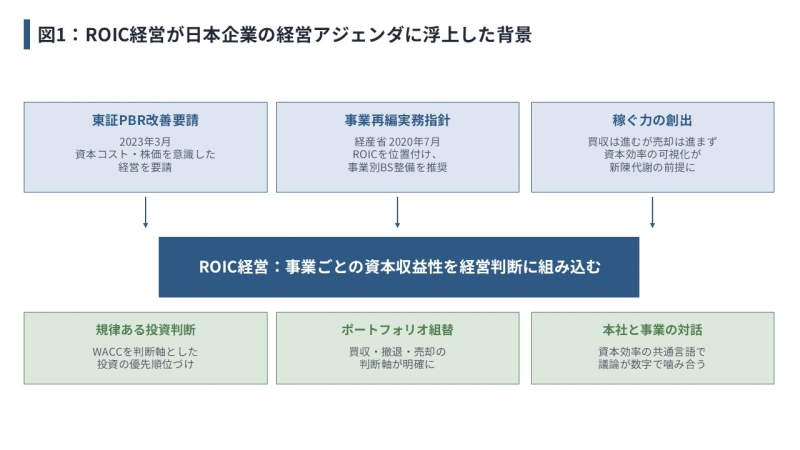
ROICが日本企業の経営アジェンダに浮上した直接の引き金は、2023年3月に東京証券取引所が公表した「資本コストや株価を意識した経営の実現に向けた対応について」、いわゆるPBR改善要請です。プライム・スタンダード市場の上場企業に対して、資本コストや株価を意識した経営の実現に向けた具体的な対応と開示が求められ、PBR1倍割れ企業は対応方針を投資家に説明する立場に置かれました。
また、経済産業省が2020年に公表した「事業再編実務指針~事業ポートフォリオと組織の変革に向けて~」も、事業ごとの資本収益性を測る指標としてROICを位置づけ、事業ごとに資産等を割り付けて事業セグメントごとのBS(連結ベース)を整備することを求めています(*1)。
背景にあるのは、日本企業は事業の多角化率が高い一方、買収は進むものの売却・撤退が進みにくいという構造です。事業ごとの資本効率を可視化しない限り、ポートフォリオの新陳代謝は進みません。「稼ぐ力の創出」という経営課題を、誰もが共有できる数字に翻訳する共通言語として、ROICが選ばれているということです。
メリット
ROIC経営の効用は、3つに整理することができます。第一に、資本コストを意識した規律ある投資判断の枠組みができます。第二に、買収・売却・撤退といった事業ポートフォリオ組替の判断軸が明確になります。第三に、事業ごとに資本効率という共通の物差しが入ることで、本社と各事業の対話が数字を介して可能になります。株主との対話においても、ROICを抜きにした議論は成立しにくくなっています。
ROIC経営の導入を阻む3つの課題
ROICの計算式は単純ですが、それでも現場で立ち止まってしまうのは、運用段階にいくつかの壁があるためです。
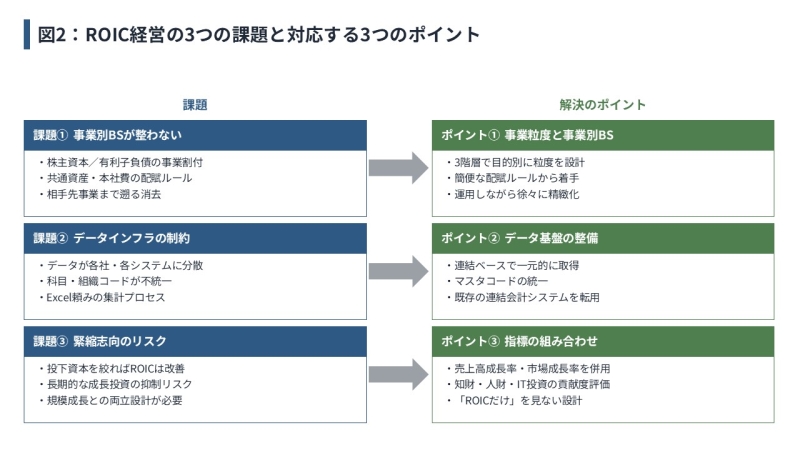
課題①:事業別ROICが算出できない
ROIC経営の核心は、全社合計ではなく「事業ごと」に資本収益性を測ることにあります。ところが、事業別の損益(PL)は捕捉できても、事業別のBSが整備できていない企業は少なくありません。
複数事業を営む子会社の株主資本や有利子負債をどの事業に割り付けるか。事業共通資産や本社費をどう配賦するか。グループ内取引について、相手先事業まで特定して消去できるか――。事業別BSの作成には、管理する事業の粒度の設計、自社事業の特定、相手先事業の特定という3つの論点を一つずつ分析する作業が必要です。これを毎四半期、安定した精度で運用するハードルは決して低くなく、ここで止まる企業が多いのが実情です。
課題②:データインフラとマスタ整備の制約
そもそもROICを算出できていない企業の最大の理由は、データインフラ上の制約です。データインフラの制約を最大の阻害要因として挙げる企業は多くあります。
グループの会計データが各社・各システムに分散しており、勘定科目コードや組織コードが統一されていない例は珍しくありません。事業別の集計を試みるたびにExcelでマクロを組み、四半期ごとに同じ作業を繰り返す。これでは情報基盤として機能しません。優良企業ほど統合データベースとマスタコードの統一を地道に進めており、いわゆる「データマネジメントのプロセス」を整備していることが、各社の開示や事例からもうかがえます。
課題③:緊縮志向・短期志向に陥るリスク
もう一つ、ROICを過度に重視することによる副作用があります。効率性を重視するあまり、短期志向に陥り、規模成長が疎かになる恐れも指摘されています。
分母である投下資本を絞れば、短期的にはROICが改善します。しかし長期的な成長投資が抑制されれば、企業価値はかえって毀損します。指標の独り歩きをどう防ぐかは、設計時点で手当てしておく必要があります。
ROIC経営の実現に向けた3つのポイント
これらの課題を踏まえ、ROIC経営を実現するうえで押さえるべきポイントを3つに整理します。前章で挙げた3つの課題に、それぞれ対応する形で並べました。上場企業の開示資料や各種調査を眺めると、結果を出している企業に共通するパターンが見えてきます。
ポイント①:事業粒度を設計し、事業別BSを作る
最初の出発点は、自社のグループ経営にとって意味のある「事業の単位」を定めることです。セグメント単位と部門評価単位、ポートフォリオ管理単位は、必ずしも一致しません。粒度を細かくしすぎれば運用負荷が膨らみ、粗すぎれば判断の解像度が落ちます。実務的には3階層程度(大・中・小)の粒度で設計し、目的別に使い分けるのが現実的な落としどころです。
粒度を決めたうえで、株主資本・有利子負債といった全社共通項目をどう配賦するか、グループ内取引の事業内消去をどこまで行うかを順に詰めていきます。最初から完璧を目指すよりも、簡便な配賦ルールから着手して運用を回し、徐々に精緻化していく。実務でも繰り返し確認されているアプローチです。
ポイント②:粒度の細かいデータ管理基盤を整える
事業別BSを毎四半期、安定した精度で作るためには、データを集める仕組みそのものに手を入れる必要があります。具体的には、グループ各社の会計データを連結ベースで一元的に取得する基盤、勘定科目・組織・取引相手などのマスタコードの統一、製品別や得意先別といった細かい切り口でドリルダウンできるデータ構造の整備、この3点が要となります。
連結会計システムには、グループ各社からのデータ収集、コード変換、消去・修正の仕組みがすでに備わっています。これを事業別BS作成の基盤として転用すれば、新規にシステムを構築する場合と比べて、コスト・期間・運用負荷のいずれも抑えられるので、有効なアプローチと言えるでしょう。
ポイント③:規模成長や無形資産指標を併用する
ROIC単独で運用すると、短期志向のリスクが残ります。企業価値向上に成果を上げている企業では、ROICに加えて売上高成長率や市場成長率といった規模成長指標、さらには知財・人財・IT投資の事業貢献度を評価軸として併用し、規律と成長のバランスを取っています。指標の組み合わせ方は事業特性によって異なりますが、「ROICだけ」を見ない設計が、長期的な企業価値向上には欠かせません。
なお、これらのポイントは一度にすべてを整えるものではありません。〈事業別PL → 事業別予算と多軸管理 → 事業別BS → 事業別CFと資本コスト〉という段階を踏んで高度化していくのが、現実的です。自社が今どの段階にいるかを把握したうえで、次の一歩を計画的に積み上げていくことが、結果として最短経路になります。
「事業別の経営管理」を整える取り組みとして向き合う
ROIC経営は、指標の導入というより、事業別の経営管理体系そのものを作り直す取り組みです。事業粒度の設計、データインフラの整備、規模成長指標との併用――それぞれが時間のかかる課題ですが、段階を踏んで継続的に整備した企業が結果を出していることは、各種の実態調査からも示されています。
先進事例の細部を切り取って真似ても、自社では機能しないことが多いのが実情です。「自社の現在地を起点に、段階を組み立てる」――この視点で取り組むことが、結果を出す近道になるでしょう。
*1:経済産業省「事業再編実務指針~事業ポートフォリオと組織の変革に向けて~」(2020年7月)
